
Für Kirchengemeinden und Vereine
Eine Rosenkranzprozession in Berlin versichern
Was schiefgehen kann, wenn eine Gemeinde mit Kerzen durch Kreuzberg ziehen will: vier Rechtsträger, zwei Behörden, eine Frist, die die Versicherung frisst. Ein Werkstattbericht mit Wochenplan und echten Preisen.
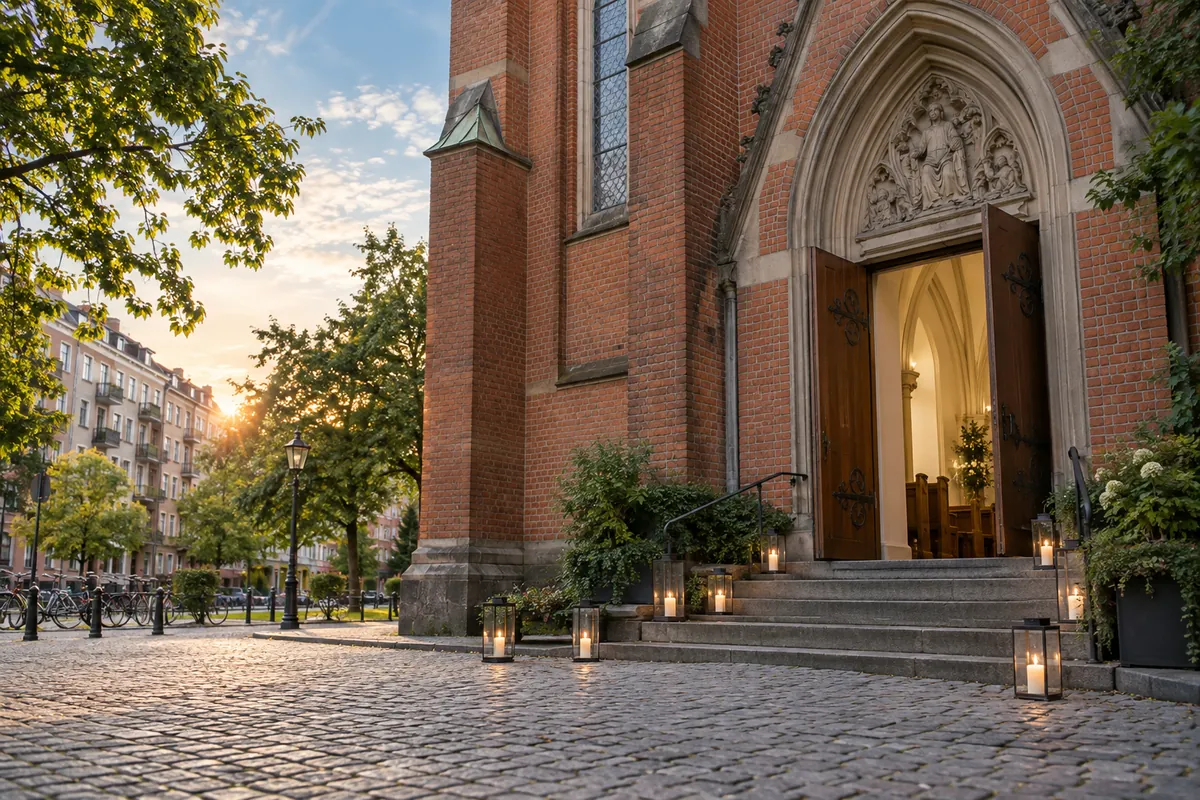
Im Frühjahr kam die Anfrage: Eine katholische Gemeinde in Kreuzberg möchte im Oktober abends mit Kerzen durch den Kiez ziehen, eine gute Stunde, ein paar hundert Menschen, eine Marienfigur auf dem Traggestell. „Wir brauchen nur eine Haftpflicht, das Bezirksamt will einen Nachweis.“ Das Wort, das sich als falsch herausstellte, war „nur“.
Hinweis: Dieser Beitrag ist ein Werkstattbericht aus einem Planspiel. Die Gemeinde und ihre Zahlen sind konstruiert. Die Behörden, Formulare, Fristen, Bedingungswerke und Preise sind echt und mit Stand September 2026 recherchiert. Er ersetzt keine individuelle Beratung.
Berlin ist für Prozessionen ein besonderer Ort. Fronleichnam ist hier kein Feiertag, die Gemeinden ziehen am Sonntag danach. Die zentrale Feier des Erzbistums auf dem Bebelplatz wurde im Juni 2026 wegen einer Gewitterwarnung abgesagt, mit 3.000 bis 5.000 erwarteten Teilnehmern. „Wir haben es lange überlegt, aber das Risiko ist zu groß“, sagte ein Sprecher. Und im Berliner Versammlungsgesetz kommt das Wort Prozession nicht mehr vor. Was das für eine kleine Gemeinde bedeutet, haben wir Schritt für Schritt durchgespielt. Neun Stellen haben uns überrascht.
Stolperstein 1: Wer ist eigentlich der Veranstalter?
Wir hatten erwartet: die Gemeinde. Tatsächlich hängen an vielen Berliner Kirchen mehrere Rechtsträger. In unserem Fall die Pfarrei als Körperschaft öffentlichen Rechts, ein Orden als eingetragener Verein, der die Seelsorge übernommen hat, ein Förderverein, der das Gebäude von einem Investor zurückmietet, und ein auswärtiger Gebetsverein, der die Prozession seit Jahren mitorganisiert. Vier Anschriften, vier Kassen, vier Vorstellungen davon, wer „wir“ ist.
Eine Police braucht einen Versicherungsnehmer. Das Bezirksamt verlangt eine „ladungsfähige Anschrift“ der verantwortlichen Organisation. Und im Schadenfall fragt der Anwalt der Gegenseite zuerst, wer die Veranstaltung durchgeführt hat.
Was wir daraus gemacht haben: ein Blatt Papier, bevor irgendetwas anderes passiert. Veranstalter ist die Pfarrei, Mitveranstalter sind Orden und Gebetsverein, Antragsteller gegenüber dem Bezirk ist die Pfarrei. Alle Mitveranstalter und ihre Helfer stehen später als mitversicherte Personen in der Police.
Stolperstein 2: Das Bistum ist versichert, sagt aber nicht wie
Wir hatten erwartet: ein Merkblatt wie im Bistum Münster, das für jede Pfarrei Deckungssummen, Ausschlüsse und den Unfallschutz der Teilnehmer auflistet. Das Erzbistum Berlin veröffentlicht stattdessen einen Satz: „Ehrenamtliche sind während ihrer freiwilligen Arbeit im Erzbistum Berlin versichert.“ Keine Summen, kein Makler, kein Formular. Gleichzeitig verlangt das Kirchliche Vermögensverwaltungsgesetz, dass der Kirchenvorstand Versicherungen nur in Abstimmung mit dem Erzbischöflichen Ordinariat abschließt.
Für uns hieß das: Wir konnten nicht einfach eine Zusatzpolice daneben stellen. Erst musste geklärt sein, was der Sammelvertrag des Bistums für diese Prozession leistet, ob er auch die Helfer des Ordens und des Gebetsvereins umfasst und ob das Ordinariat einer Zusatzdeckung zustimmt.
Was wir daraus gemacht haben: ein Brief ans Ordinariat mit drei Fragen und einer Bitte um Bestätigung in Schriftform. Und die Erkenntnis, dass dieser Brief der erste Schritt im Zeitplan sein muss, nicht der letzte.
Stolperstein 3: Versammlung oder Veranstaltung?
Wir hatten erwartet: Eine Prozession ist eine Prozession. In Berlin gibt es aber zwei Türen. Hinter der ersten sitzt das Straßen- und Grünflächenamt des Bezirks. Es behandelt Umzüge nach § 29 der Straßenverkehrsordnung, will den Antrag neun Wochen vorher, eine Veranstaltererklärung und einen Versicherungsnachweis. Hinter der zweiten sitzt die Versammlungsbehörde der Polizei Berlin. Sie behandelt Aufzüge nach dem Versammlungsfreiheitsgesetz, verlangt eine Anzeige 48 Stunden vor der Einladung, keinen Versicherungsnachweis und keine Gebühr, und sperrt die Strecke selbst.
Welche Tür die richtige ist, entscheidet nicht der Veranstalter, sondern die Behörde nach dem Schwerpunkt der Veranstaltung. Eine reine Andacht auf der Straße ist keine Versammlung. Eine Prozession „für den Frieden“ mit Ansprachen und Stationen kann eine sein. Und im Berliner Gesetz steht ausdrücklich, dass im Zweifel von einer Versammlung auszugehen ist. Die großen Berliner Prozessionen gehen offenbar durch die zweite Tür. Ein Autor des Tagesspiegels schrieb 2018 über Fronleichnam: „reihen wir uns ein in die ein Dutzend Demonstrationen, die im Schnitt täglich durch die Mitte Berlins ziehen.“
Was wir daraus gemacht haben: beide Wege vorbereitet und die Versicherung so gebaut, dass sie hinter beiden Türen passt. Denn die Haftung nach § 823 BGB ist in beiden Fällen identisch. Wer 600 Menschen mit Kerzen durch die Stadt führt, ist ohne Police nicht sicherer, nur unversichert. Ein Detail dabei: Der Versicherer muss wissen, wenn die Prozession als Versammlung angezeigt wird. Manche Kurzzeitpolicen schließen „politische Veranstaltungen“ aus und fragen „Parade“ als Gefahrerhöhung ab.
Stolperstein 4: Die Frist frisst die Versicherung
Wir hatten erwartet: erst die Genehmigung, dann die Police. Das Bezirksamt Friedrichshain-Kreuzberg will es umgekehrt. Der Versicherungsnachweis gehört zu den Pflichtanlagen des Antrags, und der Antrag muss neun Wochen vor der Prozession vollständig vorliegen. Im Merkblatt steht: „Später eingehende Anträge können nicht mehr bearbeitet werden und müssen abgelehnt werden.“
Der Versicherer will vorher aber wissen, was er versichert: Strecke, Teilnehmerzahl, Ordnerzahl, Sanitätskonzept, Sperrungen. Genau diese Punkte legt der Bezirk erst mit dem Bescheid fest.
Was wir daraus gemacht haben: rückwärts geplant. Zwölf Wochen vorher Ordinariat und Risikofragebogen. Elf Wochen vorher Angebot, vorläufige Deckungszusage und ein Bestätigungsschreiben für den Bezirk. Neun Wochen vorher der Antrag. Nach dem Bescheid werden die Auflagen an den Versicherer nachgemeldet. Änderungen bei Strecke oder Teilnehmerzahl sind eine Obliegenheit, keine Höflichkeit.
Stolperstein 5: Die Straße gehört dem Bezirk, der Schaden dem Veranstalter
Wir hatten erwartet: Die Haftpflicht deckt Schäden an Dritten, fertig. In der Veranstaltererklärung bestätigt der Veranstalter aber nach § 8 des Bundesfernstraßengesetzes, dass er dem Straßenbaulastträger alle Kosten der Sondernutzung ersetzt, und er verzichtet auf Ansprüche wegen der Verkehrssicherungspflicht. Gleichzeitig stand in den ersten beiden Risikofragebögen, die wir für Angebote ausgefüllt haben, derselbe Satz: „Vom Versicherungsschutz ausgeschlossen gelten Schäden an öffentlichen Plätzen und Wegen sowie Flurschäden.“
Bei einer Lichterprozession heißt das: Wachs auf Gehwegen, eine Reinigung, ein verbogener Poller, ein beschädigtes Verkehrszeichen. Alles Kosten, die der Bezirk der Pfarrei in Rechnung stellt, und die eine Standardpolice nicht übernimmt.
Was wir daraus gemacht haben: den Einschluss von Schäden an öffentlichen Wegen und Plätzen verhandelt. Das kostet einen Zuschlag, aber es ist der Punkt, an dem eine Prozessionsversicherung sich von einer Vereinsfest-Police unterscheidet. Und die Reinigung nach der Prozession steht seitdem als eigener Posten im Budget.
Stolperstein 6: Kerzen sind kein Feuerwerk, aber offenes Feuer
Wir hatten erwartet: Kerzen sind harmlos. Die Fragebögen fragen nach Pyrotechnik und „Gefahrerhöhungen“. Kerzen sind keine Pyrotechnik. Sie sind aber offenes Feuer in einer Menschenmenge bei Wind, neben Kinderwagen und Rollatoren. Wer das nicht angibt, riskiert im Schadenfall die Leistungsfreiheit. In einem der Fragebögen steht wörtlich: „Ich verpflichte mich unverzüglich jede Änderung eines Umstandes anzuzeigen, der für den Versicherer von Interesse sein könnte.“
Was wir daraus gemacht haben: Kerzen mit Tropfschutz als Standard, keine Fackeln, beides ausdrücklich in der Risikoanfrage benannt, Feuerlöscher an den Begleitfahrzeugen nach dem Merkblatt der Berliner Feuerwehr. Der Versicherer hat es ohne Zuschlag akzeptiert. Weil er es wusste.
Stolperstein 7: Die Helfer sind versichert, aber nicht alle gleich
Wir hatten erwartet: Ehrenamtliche sind gesetzlich unfallversichert. Das stimmt, aber mit einer Bedingung. Wer im Auftrag der Pfarrei tätig ist, steht unter dem Schutz der Verwaltungs-Berufsgenossenschaft. Die Unfallkasse Berlin verweist Kirchen ausdrücklich dorthin. Für Helfer eines Vereins gilt der Schutz nur, wenn die Kirche die Tätigkeit ausdrücklich in Auftrag gibt oder ihr zustimmt. Das Bundessozialgericht hat das 2022 für eine Chorsängerin bestätigt, die auf dem Weg zu einem Konzert in einer Gemeinde verunglückte.
Und dann die Praxis: Die Fahnenträger unserer Gemeinde sind zwischen 68 und 79 Jahre alt. Eine historische Fahne wiegt mit Stange gut zehn Kilo. Die Diözesanverträge, soweit sie Teilnehmer überhaupt erfassen, zahlen im Todesfall 4.000 bis 6.000 Euro.
Was wir daraus gemacht haben: Die Einwilligung des Erzbistums für alle Helfer wurde ein Absatz im Ordinariatsbrief. Dazu eine Gruppenunfallversicherung für die 40 Ordner und Träger, namentlich gemeldet, subsidiär zur gesetzlichen Unfallversicherung.
Stolperstein 8: Die Madonna hat keinen Wert, aber einen Preis
Wir hatten erwartet: Die Figur läuft über die Inventarversicherung der Kirche. Inventarverträge decken Kunstgut im Gebäude. Außerhalb gilt die Außenversicherung nur „in fremden Gebäuden oder Räumen“, und die Sturmdeckung schließt bewegliche Sachen im Freien aus. Auf der Straße ist die Tragfigur gegen Sturz, Sturmbruch und Beschädigung nicht versichert. Und niemand in der Gemeinde wusste, was sie wert ist. Die Restaurierung einer Prozessionsfahne von 1876 hat in einem vergleichbaren Fall rund 12.000 Euro gekostet.
Was wir daraus gemacht haben: eine Kurzzeit-Ausstellungsversicherung für Figur, Fahnen und Baldachin, „von Nagel zu Nagel“, mit einer vereinbarten Summe statt eines Gutachtens. Vorher haben wir alles fotografiert und den Zustand protokolliert. Das dauert zwanzig Minuten und entscheidet später über die Regulierung.
Stolperstein 9: Das Wetter entscheidet, wer zahlt
Wir hatten erwartet: Bei Regen wird gebetet. Bei einer Gewitterwarnung wird abgesagt, siehe Bebelplatz. Dann sind Lautsprecheranlage, Sanitätsdienst, Ordnerwesten und die gedruckten Liedhefte bezahlt und ungenutzt. In unserem Fall 4.800 Euro Fixkosten, für eine Gemeinde, die sich aus Spenden finanziert, kein kleiner Betrag.
Was wir daraus gemacht haben: eine Ausfallversicherung mit Wetterklausel. Wichtig dabei: Die meisten Bedingungen verlangen, dass eine Behörde die Absage veranlasst oder eine amtliche Unwetterwarnung vorliegt. Eine Absage „weil es aussieht, als würde es regnen“ ist nicht versichert. Deshalb haben wir vorher festgelegt, wer entscheidet und ab welcher Warnstufe des Deutschen Wetterdienstes.
Und so haben wir es hinbekommen
Am Ende stand ein Paket aus fünf Bausteinen, ein Brief, ein Bestätigungsschreiben und ein Zeitplan mit zwölf Wochen. Das ist der Ablauf, den wir seither für jede Prozession und jeden Umzug verwenden.
Woche 12 vor der Prozession
- Veranstalter, Mitveranstalter und Antragsteller schriftlich festlegen.
- Brief an das Ordinariat: Deckung über den Sammelvertrag, Summen, Helfer der Vereine, Einwilligung nach § 2 Abs. 1 Nr. 10 SGB VII, Zustimmung zur Zusatzdeckung.
- Risikoerfassung entlang der Fragen, die jeder Versicherer stellt: Titel, Datum, Uhrzeit, Strecke mit Plan, geschätzte Teilnehmerzahl, Helfer- und Ordnerzahl, Lautsprecher, Kerzen, Fahrzeuge, Tiere, Bühne, Bewirtung, Sperrung, Sanitätsdienst, Auf- und Abbau, Mietsachen.
Woche 11
- Angebote für die Veranstalterhaftpflicht einholen, mindestens zwei.
- Drei Einschlüsse verhandeln: Schäden an öffentlichen Wegen und Plätzen, Mitversicherung aller Mitveranstalter und Helfer, offene Flammen als angezeigtes Risiko.
- Gruppenunfall für Ordner und Träger, Ausstellungsversicherung für die Figuren, Ausfallversicherung nur bei nennenswerten Fixkosten.
- Deckungszusage und Versicherungsbestätigung ausstellen lassen: Versicherer, Policennummer, Versicherungsnehmer, Veranstaltung, Datum, Strecke, Deckungssummen, mitversicherte Personen.
Woche 9
- Antrag beim Straßen- und Grünflächenamt des Bezirks, per E-Mail, mit Lageplan, Veranstaltererklärung und Versicherungsbestätigung. Bei Sperrungen zusätzlich ein Verkehrszeichenplan.
- Parallel klären, ob die Behörde die Prozession als Versammlung einstuft. Falls ja: Anzeige bei der Versammlungsbehörde, Versammlungsleitung benennen, Ordner kennzeichnen, Versicherer informieren.
Nach dem Bescheid
- Auflagen an den Versicherer nachmelden: Ordnerzahl, Sanitätsdienst, Beleuchtung vorn weiß und hinten rot nach § 27 StVO, Lücken für den Querverkehr.
- Helferliste, Kerzen mit Tropfschutz, Feuerlöscher, Fotos der Figuren.
- Absagekriterien und Verantwortlichen festlegen.
- Am Tag: Ordnerbriefing, Notfallnummern, Schadenmeldeweg.
Was das gekostet hat
Die Zahlen sind Richtwerte aus unserer Marktbeobachtung für Kurzzeitdeckungen, Stand September 2026. Sie sind kein Angebot. Für unser Planspiel mit 600 Teilnehmern, 40 Helfern und 4.800 Euro Fixkosten ergab sich:
| Baustein | Richtwert | Was dahintersteht |
|---|---|---|
| Veranstalterhaftpflicht, 5 Mio. Euro pauschal, bis 900 Teilnehmer | rund 110 Euro | Kurzzeitdeckung für einen Umzug, 150 Euro Selbstbeteiligung; mit 3 Mio. Euro etwa 20 Euro günstiger |
| Zuschlag für Einschluss Straßenland und Mitveranstalter | 80 bis 200 Euro | wird individuell verhandelt, abhängig von Strecke und Sperrung |
| Gruppenunfall für 40 Ordner und Träger | rund 150 Euro | namentlich gemeldete Personen, 40.000 Euro Tod, 80.000 Euro Invalidität |
| Ausstellungsversicherung für Figur, Fahnen, Baldachin | ab rund 100 Euro | Kurzzeitdeckung bis 500.000 Euro Summe, 250 Euro Selbstbeteiligung |
| Ausfallversicherung für 4.800 Euro Fixkosten | 100 bis 150 Euro | Mindestprämie; bei höheren Fixkosten etwa ein bis zwei Prozent der versicherten Kosten |
| Gebühr Bezirksamt | 70 bis 580 Euro | ohne oder mit Straßensperrung, Friedrichshain-Kreuzberg |
Zusammen zwischen 600 und 1.200 Euro, je nachdem, ob die Straße gesperrt wird. Zum Vergleich: Ein Dorffest mit 3.000 Besuchern, Bewirtung, Zelten und Feuerwerk kostet in der Haftpflicht allein schnell das Achtfache. Eine reine Prozession ist im Vergleich günstig zu versichern. Teuer wird sie nur, wenn niemand sie versichert hat.
Was wir beim nächsten Mal anders machen
Den Brief ans Ordinariat schreiben wir jetzt am ersten Tag, nicht in Woche zwölf. Wir fragen jeden Versicherer als Erstes nach Straßenlandschäden, nicht als Letztes. Und wir lassen uns die Zuständigkeit für die Absage vor der Prozession unterschreiben, nicht am Abend selbst unter der Gewitterwolke.
Ein Gedanke zum Schluss, der beruhigt: Die Gerichte erwarten von einem Veranstalter keine Vollkaskomentalität. Das Amtsgericht Überlingen hat 2004 zu einer Fronleichnamsprozession entschieden, dass der Veranstalter „nicht für alle denkbaren entfernten Möglichkeiten eines Schadenseintritts Vorsorge treffen“ muss. Erwartet wird, was der Situation angemessen ist: Ordner, Absperrung, Beleuchtung, ein Sanitäter, eine Police. Genau das ist der Zeitplan oben.
Wie geht es weiter?
Wenn Ihre Gemeinde, Ihr Orden oder Ihr Verein eine Prozession, einen Umzug oder eine Wallfahrt plant, bringen Sie zum Gespräch mit, was Sie haben: die Strecke, die geschätzte Teilnehmerzahl, die Liste der Beteiligten und, falls vorhanden, die Antwort Ihres Bistums. Den Rest bauen wir gemeinsam rückwärts vom Termin.
Quellen und Hinweise
Stand: 10.09.2026. Verbindlich sind Gesetze in ihrer aktuellen Fassung und die Bedingungen des jeweiligen Versicherungsvertrags.
- Versammlungsfreiheitsgesetz Berlin (VersFG BE), § 2 Versammlungsbegriff, § 12 Anzeigepflicht
- Polizei Berlin: Versammlungsbehörde, Anzeige von Versammlungen
- ServicePortal Berlin: Veranstaltung, Erlaubnis beantragen (§ 29 StVO)
- Bezirksamt Friedrichshain-Kreuzberg: Veranstaltungen auf öffentlichem Straßenland
- Bezirksamt Friedrichshain-Kreuzberg: Antrag auf Genehmigung einer Veranstaltung im öffentlichen Raum (PDF)
- § 27 StVO: Verbände, Prozessionen, Beleuchtung
- § 29 StVO: Übermäßige Straßenbenutzung
- Erzbistum Berlin: Service rund ums Ehrenamt (Versicherung)
- Kirchliches Vermögensverwaltungsgesetz Erzbistum Berlin (ABl. 12/2019)
- Unfallkasse Berlin: Wer ist versichert (Kirchen: VBG)
- VBG: Versicherungsschutz im Ehrenamt
- BSG, Urteil vom 08.12.2022, B 2 U 19/20 R (Ehrenamt mit Einwilligung der Kirche)
- Tagesspiegel: Erzbistum Berlin sagt Fronleichnamsfeier wegen Gewitterwarnung ab (04.06.2026)
- Tagesspiegel: Fronleichnam in Berlin, Prozession für den Mittelpunkt unseres Lebens (31.05.2018)
- Bistum Münster: Versicherungsschutz im Bistum Münster (Vergleichsmerkblatt, Stand 2020)
- AG Überlingen, Urteil vom 26.05.2004, 6 C 129/04 (Verkehrssicherungspflicht bei Fronleichnamsprozession)
Fragen zu diesem Thema?
Unsere Beiträge geben eine erste Orientierung. Ob und wie die Punkte auf Ihre Situation zutreffen, klären wir gerne im Gespräch.